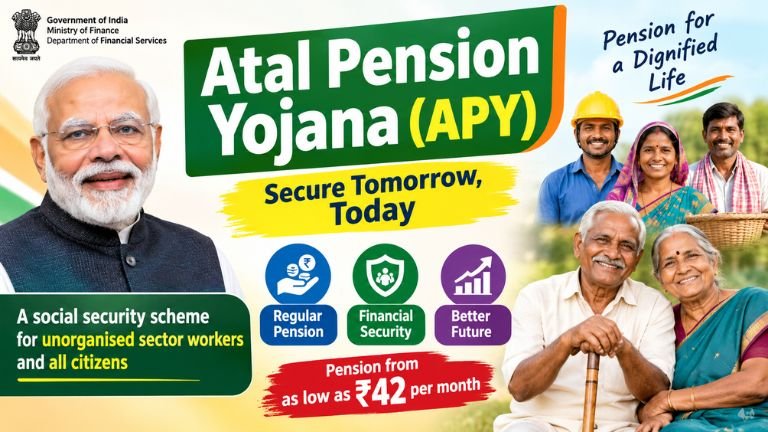
ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆ (Atal Pension Yojana – APY) ಭಾರತ ಸರ್ಕಾರವು ಅಸಂಘಟಿತ ವಲಯದ ಕಾರ್ಮಿಕರು ಹಾಗೂ ಎಲ್ಲಾ ನಾಗರಿಕರಿಗೆ ವೃದ್ಧಾಪ್ಯದಲ್ಲಿ ಆರ್ಥಿಕ ಭದ್ರತೆ ಒದಗಿಸಲು ಜಾರಿಗೆ ತಂದಿರುವ ಪ್ರಮುಖ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ಯೋಜನೆಯಾಗಿದೆ.
1. ಯೋಜನೆಯ ಮುಖ್ಯ ಉದ್ದೇಶ
-
ವೃದ್ಧಾಪ್ಯದಲ್ಲಿ (60 ವರ್ಷದ ನಂತರ) ಬಡ ಮತ್ತು ಮಧ್ಯಮ ವರ್ಗದ ಜನರಿಗೆ, ವಿಶೇಷವಾಗಿ ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಕೆಲಸ ಮಾಡುವವರಿಗೆ (ಉದಾಹರಣೆಗೆ: ರೈತರು, ಬೀದಿ ವ್ಯಾಪಾರಿಗಳು, ಕಾರ್ಮಿಕರು, ಪ್ಲಂಬರ್ಗಳು ಇತ್ಯಾದಿ) ಖಚಿತವಾದ ಮಾಸಿಕ ಪಿಂಚಣಿ ನೀಡುವುದು ಇದರ ಮುಖ್ಯ ಗುರಿಯಾಗಿದೆ.
-
ಇದು ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರದ (PFRDA) ಅಡಿಯಲ್ಲಿ ನಿರ್ವಹಿಸಲ್ಪಡುತ್ತದೆ.
2. ಪ್ರಮುಖ ಅರ್ಹತೆಗಳು
-
ವಯಸ್ಸಿನ ಮಿತಿ: ಈ ಯೋಜನೆಗೆ ಸೇರಲು ಬಯಸುವವರು 18 ರಿಂದ 40 ವರ್ಷ ವಯಸ್ಸಿನವರಾಗಿರಬೇಕು.
-
ನಾಗರಿಕತ್ವ: ಭಾರತದ ನಾಗರಿಕരായിರಬೇಕು.
-
ಬ್ಯಾಂಕ್ ಖಾತೆ: ಆಧಾರ್ ಕಾರ್ಡ್ಗೆ ಲಿಂಕ್ ಮಾಡಲಾದ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಹೊಂದಿರುವುದು ಕಡ್ಡಾಯ.
-
ಈ ಯೋಜನೆಗೆ ಯಾವುದೇ ನಿರ್ದಿಷ್ಟ ಆದಾಯದ ಮಿತಿ ಇರುವುದಿಲ್ಲ.
3. ಪಿಂಚಣಿ ಮೊತ್ತದ ವಿವರಗಳು
ಚಂದಾದಾರರು ಆಯ್ಕೆ ಮಾಡುವ ಮಾಸಿಕ ಕೊಡುಗೆಯ (ಪ್ರತಿ ತಿಂಗಳು ಕಟ್ಟುವ ಹಣ) ಆಧಾರದ ಮೇಲೆ, 60 ವರ್ಷ ತುಂಬಿದ ನಂತರ ತಿಂಗಳಿಗೆ ರೂ. 1,000 ದಿಂದ ರೂ. 5,000 ರವರೆಗೆ ಖಚಿತವಾದ ಪಿಂಚಣಿ ದೊರೆಯುತ್ತದೆ.
-
ಉದಾಹರಣೆಗೆ: ನೀವು ತಿಂಗಳಿಗೆ ರೂ. 5,000 ಪಿಂಚಣಿ ಪಡೆಯಲು ಬಯಸಿದರೆ, ನಿಮ್ಮ ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ (18 ವರ್ಷದವರಾಗಿದ್ದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 210 ರಂತೆ) ಕನಿಷ್ಠ 20 ವರ್ಷಗಳ ಕಾಲ ಹಣವನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ.
4. ಯೋಜನೆಯ ಪ್ರಮುಖ ವಿಶೇಷತೆಗಳು ಹಾಗೂ ನಿಯಮಗಳು
-
ಸ್ವಯಂಚಾಲಿತ ಪಾವತಿ (Auto-Debit): ಚಂದಾದಾರರ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಪ್ರತಿ ತಿಂಗಳು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವು ನೇರವಾಗಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಕಡಿತಗೊಳ್ಳುತ್ತದೆ. ಖಾತೆಯಲ್ಲಿ ಸಾಕಷ್ಟು ಹಣವಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಬೇಕು.
-
ದಂಡದ ವಿವರ: ನಿಗದಿತ ಸಮಯದಲ್ಲಿ ಹಣ ಪಾವತಿಸಲು ವಿಫಲವಾದರೆ (ಖಾತೆಯಲ್ಲಿ ಹಣವಿಲ್ಲದೆ ಬಾಕಿ ಉಳಿದರೆ), ತಿಂಗಳಿಗೆ ರೂ. 1 ರಿಂದ ರೂ. 10 ರವರೆಗೆ ವಿಳಂಬ ಶುಲ್ಕ/ದಂಡ ವಿಧಿಸಲಾಗುತ್ತದೆ.
-
ಖಾತೆ ರದ್ದತಿ: ಸತತವಾಗಿ 6 ತಿಂಗಳು ಪಾವತಿ ಮಾಡದಿದ್ದರೆ ಖಾತೆ ಸ್ಥಗಿತಗೊಳ್ಳುತ್ತದೆ, 12 ತಿಂಗಳಾದರೆ ನಿಷ್ಕ್ರಿಯಗೊಳ್ಳುತ್ತದೆ ಮತ್ತು 24 ತಿಂಗಳವರೆಗೆ ಪಾವತಿಸದಿದ್ದರೆ ಖಾತೆಯನ್ನು ಮುಚ್ಚಲಾಗುತ್ತದೆ.
-
ನಾಮನಿರ್ದೇಶನ (Nomination): ಈ ಖಾತೆಗೆ ನಾಮಿನಿ ವಿವರಗಳನ್ನು ನೀಡುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ. ವಿವಾಹಿತರಾಗಿದ್ದರೆ ಸಂಗಾತಿಯೇ ಕಡ್ಡಾಯ ನಾಮಿನಿಯಾಗಿರುತ್ತಾರೆ.
-
ಅಪಘಾತ ಅಥವಾ ಸಾವು: ಚಂದಾದಾರರ ಮರಣದ ಸಂದರ್ಭದಲ್ಲಿ, ಸಂಗಾತಿ ಅಥವಾ ನಾಮಿನಿಗೆ ಪಿಂಚಣಿ ಸೌಲಭ್ಯ ಅಥವಾ ಒಟ್ಟು ನಿಧಿಯನ್ನು ಮರಳಿ ನೀಡಲಾಗುತ್ತದೆ.
5. ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ?
-
ನೀವು ಯಾವ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಉಳಿತಾಯ ಖಾತೆಯನ್ನು ಹೊಂದಿದ್ದೀರೋ ಆ ಬ್ಯಾಂಕಿಗೆ ಭೇಟಿ ನೀಡಿ.
-
ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಯ (APY) ನೋಂದಣಿ ಅರ್ಧವನ್ನು ಪಡೆದು, ಅಗತ್ಯವಿರುವ ವಿವರಗಳನ್ನು ಭರ್ತಿ ಮಾಡಿ.
-
ಆಧಾರ್ ಕಾರ್ಡ್ ಮತ್ತು ಮೊಬೈಲ್ ಸಂಖ್ಯೆಯ ವಿವರಗಳನ್ನು ಒದಗಿಸಿ.
-
ಆಟೋ-ಡೆಬಿಟ್ (Auto-debit) ಗೆ ಅನುಮತಿ ನೀಡುವುದರ ಮೂಲಕ ನಿಮ್ಮ ಖಾತೆಯಿಂದ ನೇರವಾಗಿ ಹಣ ಕಡಿತಗೊಳ್ಳುವಂತೆ ವ್ಯವಸ್ಥೆಗೊಳಿಸಬಹುದು
1. ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಮಾಸಿಕ ಕೊಡುಗೆ (ಚಂದಾದಾರಿಕೆ) ಎಷ್ಟು ಇರಬೇಕು?
ನೀವು 60 ವರ್ಷದ ನಂತರ ತಿಂಗಳಿಗೆ ರೂ. 5,000 ಪಿಂಚಣಿ ಪಡೆಯಲು ಬಯಸಿದರೆ, ಪ್ರವೇಶಿಸುವ ವಯಸ್ಸಿಗೆ ಅನುಗುಣವಾಗಿ ನೀವು ಪಾವತಿಸಬೇಕಾದ ಅಂದಾಜು ಮಾಸಿಕ ಮೊತ್ತ ಹೀಗಿದೆ:
-
18 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದರೆ: ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 210
-
25 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದರೆ: ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 376
-
30 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದರೆ: ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 577
-
35 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದರೆ: ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 902
-
40 ವರ್ಷ ವಯಸ್ಸಾಗಿದ್ದರೆ: ತಿಂಗಳಿಗೆ ಸುಮಾರು ರೂ. 1,454
(ಗಮನಿಸಿ: ರೂ. 1,000, ರೂ. 2,000, ರೂ. 3,000 ಅಥವಾ ರೂ. 4,000 ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡರೆ ಅದಕ್ಕೆ ತಕ್ಕಂತೆ ಮಾಸಿಕ ಕಂತು ಕೂಡ ಕಡಿಮೆಯಿರುತ್ತದೆ).
2. ಚಂದಾದಾರರ ಮರಣದ ನಂತರ ಹಣ ಯಾರಿಗೆ ಸಿಗುತ್ತದೆ? (ಉಳಿದ ಲಾಭಗಳು)
-
ಚಂದಾದಾರರ ಮರಣದ ನಂತರ: ಚಂದಾದಾರರು ಮರಣಹೊಂದಿದರೆ, ಅವರ ಸಂಗಾತಿಗೆ (ಪತಿ/ಪತ್ನಿ) ಜೀವಿತಾವಧಿಯವರೆಗೆ ಅದೇ ಪಿಂಚಣಿ ಮೊತ್ತ ಮುಂದುವರಿಯುತ್ತದೆ.
-
ಇಬ್ಬರೂ ಮರಣಹೊಂದಿದರೆ: ಚಂದಾದಾರರು ಮತ್ತು ಸಂಗಾತಿ ಇಬ್ಬರೂ ಮೃತಪಟ್ಟ ನಂತರ, 60 ನೇ ವಯಸ್ಸಿನವರೆಗೆ ಸಂಗ್ರಹವಾದ ಸಂಪೂರ್ಣ ಪಿಂಚಣಿ ನಿಧಿಯನ್ನು (Corpus) ನಾಮಿನಿಗೆ ಹಿಂತಿರುಗಿಸಲಾಗುತ್ತದೆ.
3. ಆದಾಯ ತೆರಿಗೆ ವಿನಾಯಿತಿ (Tax Benefits)
-
ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಯಲ್ಲಿ ಮಾಡುವ ಹೂಡಿಕೆಗೆ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80CCD ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ವಿನಾಯಿತಿಯ ಲಾಭವನ್ನು ಪಡೆದುಕೊಳ್ಳಬಹುದು.
4. ಆನ್ಲೈನ್ ಮೂಲಕ ನೋಂದಣಿ ಮಾಡಿಕೊಳ್ಳುವುದು ಹೇಗೆ?
ನೀವು ಬ್ಯಾಂಕಿಗೆ ಹೋಗಲು ಬಯಸದಿದ್ದರೆ, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನ ಅಧಿಕೃತ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ (Net Banking) ಅಥವಾ ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಪ್ಲಿಕೇಶನ್ ಬಳಸಿ ಮನೆಯಲ್ಲೇ ಕುಳಿತು ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ (APY) ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
-
ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ಗೆ ಲಾಗಿನ್ ಮಾಡಿ -> ‘Social Security Schemes’ ಅಥವಾ ‘Atal Pension Yojana’ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿ -> ನಿಮ್ಮ ವಿವರಗಳು ಮತ್ತು ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ನಮೂದಿಸಿ ಖಾತೆಯನ್ನು ಸಕ್ರಿಯಗೊಳಿಸಿ.
1. ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಯ ಪ್ರಮುಖ ಲಾಭಗಳು (Key Benefits)
-
ಖಚಿತವಾದ ಪಿಂಚಣಿ ಗ್ಯಾರಂಟಿ: ಇದು ಭಾರತ ಸರ್ಕಾರದ ಬೆಂಬಲವಿರುವ ಯೋಜನೆಯಾಗಿರುವುದರಿಂದ, ನಿರ್ದಿಷ್ಟ ವಯಸ್ಸಿನ ನಂತರ ನಿಮಗೆ ಎಷ್ಟು ಪಿಂಚಣಿ ಬರುತ್ತದೆ ಎಂಬುದು ಮೊದಲೇ ಖಚಿತವಾಗಿರುತ್ತದೆ ಮತ್ತು ಯಾವುದೇ ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್ ಇರುವುದಿಲ್ಲ.
-
ಆದಾಯ ತೆರಿಗೆ ಉಳಿತಾಯ: ಸೆಕ್ಷನ್ 80CCD(1B) ಅಡಿಯಲ್ಲಿ APY ಕೊಡುಗೆಗಳ ಮೇಲೆ ಹೆಚ್ಚುವರಿ ತೆರಿಗೆ ವಿನಾಯಿತಿಯನ್ನು ಪಡೆಯಬಹುದು.
-
ಸಂಪೂರ್ಣ ನಿರ್ವಹಣೆ: ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಹಣ ಆಟೋ-ಡೆಬಿಟ್ ಆಗುವುದರಿಂದ ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಕಚೇರಿಗಳಿಗೆ ಅಲೆಯುವ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ.
2. ಒಂದೊಮ್ಮೆ ಅಕೌಂಟ್ ಕ್ಲೋಸ್ ಮಾಡಬೇಕಾದರೆ ನಿಯಮಗಳೇನು? (Premature Exit / Surrender)
-
ಸಾಮಾನ್ಯವಾಗಿ 60 ವರ್ಷ ತುಂಬುವವರೆಗೆ ಈ ಖಾತೆಯಿಂದ ಹಣವನ್ನು ಮಧ್ಯದಲ್ಲಿ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿರುವುದಿಲ್ಲ.
-
ಅಪರೂಪದ ಸಂದರ್ಭಗಳಲ್ಲಿ ಅಂದರೆ ಚಂದಾದಾರರಿಗೆ ಮಾರಣಾಂತಿಕ ಕಾಯಿಲೆ ಬಂದರೆ ಅಥವಾ ಅನಿರೀಕ್ಷಿತವಾಗಿ ಮರಣ ಸಂಭವಿಸಿದರೆ ಮಾತ್ರ ಕೆಲವು ವಿಶೇಷ ನಿಬಂಧನೆಗಳಡಿ ಖಾತೆಯನ್ನು ಮುಂಚಿತವಾಗಿ ಮುಕ್ತಾಯಗೊಳಿಸಲು ಅಥವಾ ಹಣವನ್ನು ಹಿಂದಿರುಗಿಸಲು ಅವಕಾಶವಿರುತ್ತದೆ.
3. ಒಂದು ಕುಟುಂಬದಲ್ಲಿ ಎಷ್ಟು ಮಂದಿ ಈ ಖಾತೆ ತೆರೆಯಬಹುದು?
-
ಯಾರಾದರೂ ಪ್ರತ್ಯೇಕವಾಗಿ ತೆರೆಯಬಹುದು: ಕುಟುಂಬದ ಪ್ರತಿಯೊಬ್ಬ ಸದಸ್ಯರು ತಮ್ಮದೇ ಆದ ಪ್ರತ್ಯೇಕ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಹೊಂದಿದ್ದರೆ, ಪ್ರತಿಯೊಬ್ಬರೂ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಪ್ರತ್ಯೇಕ ಅಟಲ್ ಪಿಂಚಣಿ ಖಾತೆಯನ್ನು (APY) ಪ್ರಾರಂಭಿಸಬಹುದು. ಗಂಡ-ಹೆಂಡತಿ ಇಬ್ಬರೂ ಬೇರೆ ಬೇರೆಯಾಗಿ ಈ ಯೋಜನೆಯ ಲಾಭ ಪಡೆಯಬಹುದು.
4. ಈ ಯೋಜನೆ ಯ It ಗೆ ಹೆಚ್ಚು ಸೂಕ್ತ?
-
ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಕೆಲಸ ಮಾಡುವ ಕಾರ್ಮಿಕರು, ದಿನಗೂಲಿ ನೌಕರರು, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಮತ್ತು ಭವಿಷ್ಯದ ಸುರಕ್ಷತೆಗಾಗಿ ಖಚಿತವಾದ ಆದಾಯವನ್ನು ಬಯಸುವವರಿಗೆ ಇದು ಅತ್ಯಂತ ಉತ್ತಮವಾದ ಯೋಜನೆಯಾಗಿದೆ.
1. ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ ಬೇಕಾಗುವ ಅಗತ್ಯ ದಾಖಲೆಗಳು (Documents Required)
-
ಆಧಾರ್ ಕಾರ್ಡ್: ಗುರುತು ಮತ್ತು ವಿಳಾಸದ ಪುರಾವೆಗಾಗಿ ಕಡ್ಡಾಯ.
-
ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆ ಪಾಸ್ಬುಕ್: ಹಣ ಆಟೋ-ಡೆಬಿಟ್ ಮಾಡಲು ಲಿಂಕ್ ಮಾಡಲು.
-
ಮೊಬೈಲ್ ಸಂಖ್ಯೆ: ಆಧಾರ್ಗೆ ಲಿಂಕ್ ಮಾಡಲಾದ ಮೊಬೈಲ್ ಸಂಖ್ಯೆ (ಸಂದೇಶಗಳು ಮತ್ತು ದೃಢೀಕರಣಕ್ಕಾಗಿ).
-
KYC ಫಾರ್ಮ್: ಬ್ಯಾಂಕ್ ಶಾಖೆಯಲ್ಲಿ ಲಭ್ಯವಿರುವ APY ನೋಂದಣಿ ಫಾರ್ಮ್.
2. ಖಾತೆದಾರರ ಮರಣದ ನಂತರ ಹಣ ಮರುಪಾವತಿ ಹೇಗೆ? (Return of Corpus Process)
-
ಚಂದಾದಾರರು ಮತ್ತು ಅವರ ಸಂಗಾತಿ ಇಬ್ಬರೂ ನಿಧನರಾದ ನಂತರ, ನಾಮಿನಿಗೆ ಹಣವನ್ನು ಹಿಂತಿರುಗಿಸುವ ಪ್ರಕ್ರಿಯೆಯು ಬ್ಯಾಂಕ್ ಮೂಲಕ ನಡೆಯುತ್ತದೆ.
-
ನಾಮಿನಿ ತಮ್ಮ ಆಧಾರ್ ಕಾರ್ಡ್, ಬ್ಯಾಂಕ್ ಪಾಸ್ಬುಕ್ ಮತ್ತು ಚಂದಾದಾರರ ಮರಣ ಪ್ರಮಾಣಪತ್ರದೊಂದಿಗೆ (Death Certificate) ಸಂಬಂಧಿತ ಬ್ಯಾಂಕಿಗೆ ಭೇಟಿ ನೀಡಿ ಕ್ಲೈಮ್ ಫಾರ್ಮ್ ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ. ಆಗ ಒಟ್ಟು ಸಂಗ್ರಹವಾದ ನಿಧಿಯು ನಾಮಿನಿಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ನೇರವಾಗಿ ಜಮಾ ಆಗುತ್ತದೆ.
3. ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಕೆಲವು ಪ್ರಮುಖ ತಪ್ಪುಗ್ರಹಿಕೆಗಳು
-
ಇದು ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತವೇ? ಇಲ್ಲ, ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಭದ್ರತೆಯೊಂದಿಗೆ ಬರುವ ಖಚಿತ ಪಿಂಚಣಿ (Guaranteed Pension) ಯೋಜನೆಯಾಗಿದೆ. ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳು ನಿಮ್ಮ ಪಿಂಚಣಿ ಮೊತ್ತದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವುದಿಲ್ಲ.
-
ಉದ್ಯೋಗ ಬದಲಿಸಿದರೆ ಖಾತೆ ಏನಾಗುತ್ತದೆ? ನೀವು ಒಂದು ಬ್ಯಾಂಕ್ನಿಂದ ಮತ್ತೊಂದು ಬ್ಯಾಂಕಿಗೆ ಅಥವಾ ಬೇರೆ ಊರಿಗೆ ಸ್ಥಳಾಂತರಗೊಂಡರೂ ನಿಮ್ಮ APY ಖಾತೆಯನ್ನು ಮುಂದುವರಿಸಬಹುದು ಅಥವಾ ಬೇರೆ ಬ್ಯಾಂಕಿಗೆ ವರ್ಗಾಯಿಸಲು (Transfer) ಅವಕಾಶವಿರುತ್ತದೆ.
4. ಹೆಚ್ಚಿನ ಸಹಾಯಕ್ಕಾಗಿ ಸಂಪರ್ಕ ಮಾಹಿತಿ
-
ನಿಮಗೆ ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಯಾವುದೇ ತಾಂತ್ರಿಕ ದೂರುಗಳು ಅಥವಾ ಸಂದೇಹಗಳಿದ್ದರೆ, ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರದ (PFRDA) ಅಥವಾ ಸಂಬಂಧಿತ ಬ್ಯಾಂಕ್ನ ಗ್ರಾಹಕರ ಸಹಾಯವಾಣಿಯನ್ನು ಸಂಪರ್ಕಿಸಬಹುದು.
1. ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆ (APY) ಮತ್ತು NPS ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು?
-
ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆ (APY): ಇದು ನಿರ್ದಿಷ್ಟವಾಗಿ ಅಸಂಘಟಿತ ವಲಯದ ಕಾರ್ಮಿಕರು ಮತ್ತು ಕಡಿಮೆ ಆದಾಯದ ಜನರಿಗಾಗಿ ಸರಕಾರದಿಂದ ಖಚಿತವಾದ ಪಿಂಚಣಿ (Fixed/Guaranteed Pension) ನೀಡಲು ರೂಪಿಸಿರುವ ಯೋಜನೆಯಾಗಿದೆ.
-
ರಾಷ್ಟ್ರೀಯ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆ (NPS): ಇದು ಎಲ್ಲರಿಗೂ ಮುಕ್ತವಾದ ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತ (Market-linked) ಹೂಡಿಕೆ ಯೋಜನೆಯಾಗಿದ್ದು, ಇಲ್ಲಿ ಬರುವ ಆದಾಯವು ಮಾರುಕಟ್ಟೆಯ ಲಾಭ-ನಷ್ಟದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. APY ನಲ್ಲಿ ಅಂತಹ ಯಾವುದೇ ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್ ಇರುವುದಿಲ್ಲ.
2. ಖಾತೆಯಲ್ಲಿ ಹಣ ವಿಳಂಬವಾದರೆ ಅಥವಾ ಖಾತೆ ಡೀಫಾಲ್ಟ್ ಆದರೆ ಪರಿಹಾರವೇನು?
-
ಒಂದು ವೇಳೆ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಹಣವಿಲ್ಲದೆ ತಿಂಗಳ ಕಂತು ಕಡಿತಗೊಳ್ಳಲು ವಿಫಲವಾದರೆ, ಮುಂದಿನ ತಿಂಗಳು ಬಾಕಿ ಮೊತ್ತದೊಂದಿಗೆ ದಂಡದ (Penalty) ಹಣವನ್ನು ಸೇರಿಸಿ ಆಟೋ-ಡೆಬಿಟ್ ಮಾಡಲಾಗುತ್ತದೆ.
-
ಆದ್ದರಿಂದ ಆಟೋ-ಡೆಬಿಟ್ ದಿನಾಂಕದಂದು ನಿಮ್ಮ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಯಾವಾಗಲೂ ಸಾಕಷ್ಟು ಹಣವಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು ಒಳ್ಳೆಯದು.
3. ಒಂದು ವೇಳೆ ಬ್ಯಾಂಕ್ ಬದಲಾಯಿಸಬೇಕಾದರೆ ಏನು ಮಾಡಬೇಕು?
-
ನೀವು ಕೆಲಸದ ನಿಮಿತ್ತ ಅಥವಾ ಇನ್ಯಾವುದೇ ಕಾರಣಕ್ಕಾಗಿ ಬೇರೆ ಊರಿಗೆ ಹೋದಾಗ ಬ್ಯಾಂಕ್ ಬದಲಾಯಿಸಿದರೆ, ನಿಮ್ಮ APY ಖಾತೆಯನ್ನು ಒಂದು ಬ್ಯಾಂಕ್ನಿಂದ ಮತ್ತೊಂದು ಬ್ಯಾಂಕಿನ ಶಾಖೆಗೆ (Inter-bank transfer) ಸುಲಭವಾಗಿ ವರ್ಗಾಯಿಸಿಕೊಳ್ಳಬಹುದು. ಅದಕ್ಕಾಗಿ ನಿಮ್ಮ ಹಳೆಯ ಮತ್ತು ಹೊಸ ಬ್ಯಾಂಕ್ ಶಾಖೆಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ.
4. ಈ ಯೋಜನೆಯಿಂದ ಯಾರು ಹೊರಗುಳಿಯುತ್ತಾರೆ?
-
ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿದಾರರು: ಸೆಪ್ಟೆಂಬರ್ 1, 2022 ರ ನಂತರ ಜಾರಿಗೆ ಬಂದ ನಿಯಮದಂತೆ, ಭಾರತದಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ (Income Tax Payers) ಪಾವತಿಸುವವರು ಈ ಹೊಸ ಅಟಲ್ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ ಸೇರಲು ಅರ್ಹರಲ್ಲ. ಈ ನಿಯಮವು ಅಸಂಘಟಿತ ವಲಯದ ಬಡ ಮತ್ತು ಮಧ್ಯಮ ವರ್ಗದ ಜನರಿಗೆ ನೇರ ಪ್ರಯೋಜನ ತಲುಪಿಸುವುದಕ್ಕಾಗಿ ಜmಾರಿಗೆ ತರಲಾಗಿದೆ.